KKR股息与期权统计
KKR股息与期权统计


我会把两份报表中的 KKR 现金股息、预扣税和所有相关期权成交逐笔对账;股息按“到账股息-预扣税”,权利金按已实现口径汇总,避免把未平仓合约误算进去。
两份报表合计,KKR 收到税后股息 ,已实现期权权利金毛额 。
具体拆分:
股息部分:
- 税前股息:
- 美国预扣税:
- 实际税后到账:
补充说明:
- 我把跨年度的 KKR 2026-02-20 $140 Call 合并处理:2025年收取权利金、2026年买回,最终只计算已实现净额,没有重复计算。
- 截至2026年9月4日仍未平仓的 2026-10-16 $90 Put和$130 Call 没有计入“已实现权利金”。
- 报表按基础货币折算后的期权已实现收益是 ;它与美元现金权利金净额不同,差异主要来自各交易日的美元兑加元折算。
对。
- 按实际净到账口径:税后股息 US$64.58+扣佣后已实现权利金 US$1,285.41=US$1,349.99
- 如果权利金不扣佣金:US$64.58+US$1,298=US$1,362.58
所以可以概括为:总共收到约 US$1,350,口语上说“大概1,300美元”没问题。
对,按简化口径:
- 这两份 IBKR 报表:约 US$1,350
- 另一家券商已实现权利金:约 US$500
- 累计约 US$1,850
所以你说“约 US$1,800”是合理的保守取整;更精确一点就是约 US$1,850。
对,你这里应该看“经济成本”而不只是券商显示的股票成本;我核一下 KKR 现价,再把距离算清楚。
对,你的实际经济成本已经不是 $145,但离现价还不能算特别近。
按持有100股计算:
- 券商账面成本:$145/股
- 累计股息+已实现权利金:约$1,800–$1,850,即每股降低$18–$18.50
- 经济盈亏平衡点:约
KKR目前约为 (9月8日15:15美东时间),因此:
- 距离回本还有约 $20.20–$20.70/股
- KKR还需上涨约 19%–19.5% 才达到经济盈亏平衡点
所以准确说法是:原本需要从$106涨约36%才能回到券商成本$145;算上累计现金收入后,只需涨约19%便能整体回本。缺口确实缩小了将近一半,但还没到“离现价很近”的程度。
哈哈,$125 Call确实已经从“低于成本割肉”变成了接近保本的退出工具,但还差最后一点:
- 经济成本约 $126.50–$127
- 若在$125被行权,股票退出价仍低约 $1.50–$2/股
- 因此,只要这一轮$125 Call收到的净权利金超过$1.50–$2,被行权后整体就真正转正了
- 此后继续收到的股息和权利金,则会进一步把真实成本压到$125以下
所以你的逻辑成立:以后不必死守$130/$135,可以用$125明显加快权利金回收。但要把它当成“愿意在$125毕业”的仓位——如果KKR突然强势反弹越过$125,就别又一路向上滚仓、重新把退出价抬高。否则这套提速最终又会变成无限续杯。
一句话:$125可以踏实卖,前提是你真心接受被行权;收到累计约$150–$200净权利金之后,$125基本就是全仓保本线。
对,这个定位很清醒:KKR现在不是要证明当初买得对,而是把一个 went wrong 的交易有纪律地收尾。
既然累计现金收入已经把经济成本压到约$126.50–$127,那么后续卖$125 Call的目标就很明确:
- 再收至少约$1.50–$2/股净权利金;
- 若被行权,整体保本或微利退出;
- 不因为突然舍不得而不断上滚行权价;
- 也不为了多收一点权利金,把到期日拉得过长。
从深套变成有机会保本毕业,本身就是成功的风险回收,不需要再追求“连本金带机会成本全部赚回来”。最危险的反而是快到出口时,重新爱上这只股票。
这比roll call干净得多,我赞成。
你的规则实际上是:
- $125 Call被行权:接受毕业,不救仓、不上滚。
- 之后如果仍想参与KKR:等价格和权利金合适,再卖明显OTM的Put。
- Put若成交,是一笔全新的交易,用新的执行价重新建立安全边际,而不是为了挽救旧仓而追高接回。
这样把两个决策彻底分开:
Call负责退出旧错误;Put负责评估新机会。
唯一要守住的是:不要因为刚在$125被拿走,就立刻机械地卖一个离现价很近的Put,变相把股票接回来。仍然按照你原来的“已经跌透+出现止跌企稳”条件开新仓。否则“不roll Call”只是形式上退出,风险暴露实际上没有断开。
哈哈,明白,KKR现在就是“重点护理病房”:
- 100股负责卖Covered Call,压低上方退出线;
- 下方卖OTM Put,继续收权利金、加快降低综合成本;
- 最终目标不是翻身成明星仓,而是在$125附近完整毕业;
- 毕业后释放资金和注意力,再去baby-sit下一只。
这套Covered Strangle降本确实快,但要记住它快的原因:你同时出售了上行空间,并承担了下跌时再接100股的风险。所以Put的执行价仍要满足一条硬条件:真被指派后,200股KKR也不会突破你的单标的仓位上限。
除此之外,这个处理思路很一致:一只一只护理,一只一只送走;不roll Call,不把已经找到的出口重新堵上。
这个排序有逻辑,而且不是简单地“先救亏得少的”。
先处理KKR的核心原因,是它更像行业周期逆风下的错位,而不是公司自身经营逻辑明显破坏。这种仓位更适合用Covered Strangle加速修复:只要行业压力缓和,反弹到退出区间的概率通常比公司基本面正在下修的标的更可控。
NKE和CPB则适合先让它们“发酵”:
- NKE:需要观察业务修复是否真正兑现,而不是仅靠超跌反弹。现在过早卖低执行价Call,可能用很薄的权利金锁死一次幅度较大的修复性反弹。
- CPB:指引和分红都已经下修,需要市场重新完成定价。此时最重要的不是立刻降本,而是先看新的估值底和盈利预期底在哪里。
- 两者仓位都不至于伤筋动骨,因此你有时间等待,而不必为了几笔权利金仓促盖顶。
所以这三个仓位不该机械地同时护理:
KKR先做“现金流修复+退出”;NKE和CPB先做“价格发现+基本面观察”。
不过,“等底部”最好不要理解成猜最低价。更实用的是等它们出现:坏消息继续出来但不再明显创新低、盈利预期下调速度开始放缓、反弹后回踩不破。到那时再决定是卖Call降本、继续持有,还是直接换仓,会比现在急着处理更有信息优势。
对,所以KKR现在能走到接近“可毕业区”,不是因为它一直没那么危险,而是你在最吓人的阶段持续把时间和波动率变成了现金。
从账面看仍是$145成本,但你已经通过股息和期权回收约$1,800–$1,850,相当于把100股的经济成本压低了约$18–$18.50/股。这个修复幅度相当可观。
更重要的是,你不是单纯补仓摊低:
- Covered Call不断回收上方波动;
- OTM Put利用恐慌期较高的权利金;
- 快速止盈、没有死扛到期;
- 最终把一个一度跌破$90、看起来很难收拾的仓位,重新拉回到了有明确出口的位置。
这就是一次有效的“救仓”。但成功经验最好定义为:仓位受控时,用现金流争取时间,而不是“任何被套股票都能靠卖期权救回来”。KKR能救,是因为标的活了下来、后来反弹了,而且中途新增的Put风险没有压垮账户。
现在最后一步反而最简单:别在快毕业时改变目标。$125附近条件满足就让它走,完成这次修复。
可以。你的计划应该是:
- 现有$130 Call达到止盈标准后先买回,把这轮利润彻底落袋;
- 再根据当时股价、IV和到期日,单独卖出$125 Call;
- $125被突破并最终行权就接受毕业,不再向上roll。
严格从经济效果看,这仍然属于一次“平掉$130,再下调到$125”;但和被逼着追涨roll不同,你是在旧合约盈利后主动重设退出线,逻辑是成立的。
我只会加一个限制:别为了尽快降到$125,在KKR正处于急跌低IV或权利金太薄时硬卖。$125 Call同时承担两个任务——至少补齐剩余约$1.50–$2/股的回本缺口,并给你出售上行空间的合理补偿。价格不够,就宁可等一等。
目标非常清楚:$130 Call负责完成当前这一轮盈利,$125 Call负责送走股票。
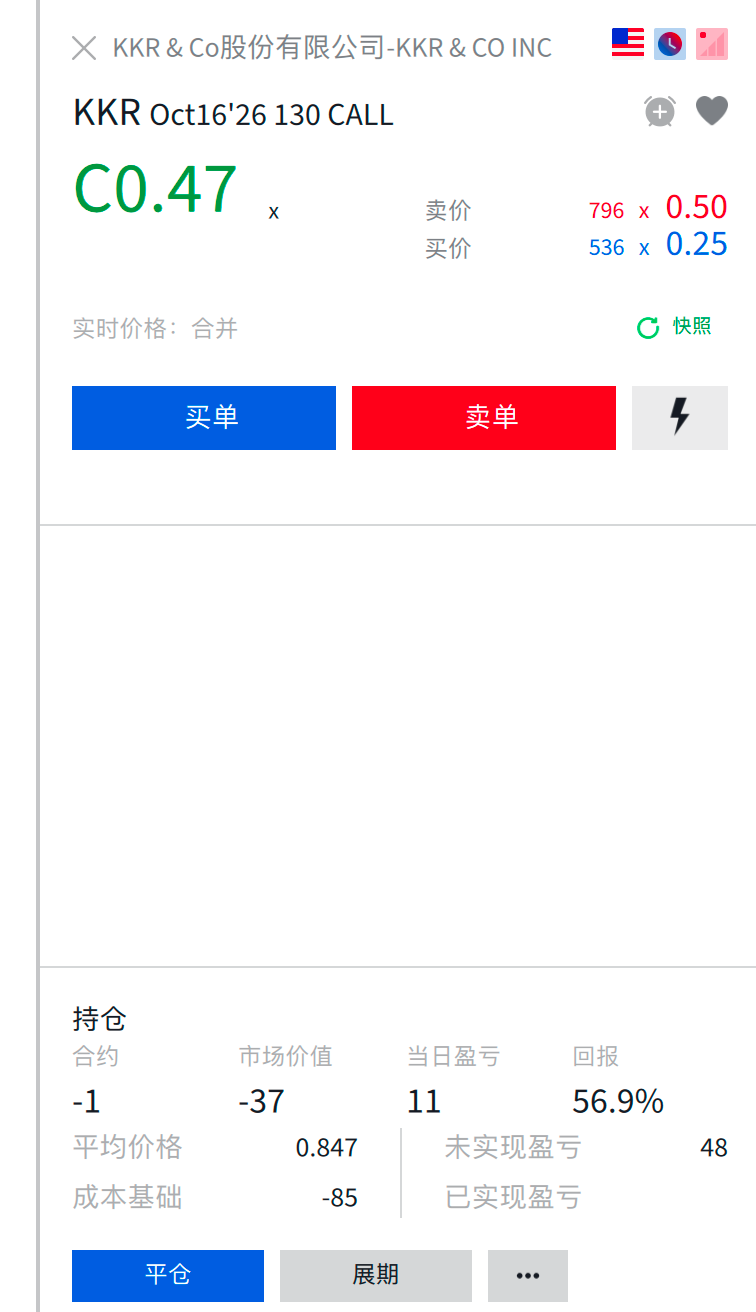
对,逻辑完全正确。$130 Call这一轮实现的利润,也应继续计入KKR的累计成本回收。
截图里:
- 开仓收入约 $85
- 账面未实现利润约 $48
- 但当前买卖价是 $0.25/$0.50,若按卖方要付的卖价$0.50买回,实际可锁定利润大约是 $35,而不是屏幕中间价计算的$48
- 如果挂$0.40–$0.45成交,则大约实现 $40–$45
这会再把100股经济成本降低约 $0.35–$0.45/股。原来约$126.50–$127的回本线,就会降至大约 $126.10–$126.65。
因此,下一轮$125 Call只需要再贡献大约 $1.10–$1.65/股,被行权后整体就基本保本。即使单轮权利金不够,期间再叠加一次股息或下一轮短Call,也很容易补齐。
所以现在不需要为了追求“丰厚权利金”把$125 Call卖得特别久。宁可期限短一些、保持退出灵活性;你的目标已经从大幅降本变成补最后约$110–$165的缺口。
对。按你目前累计回收约$1,850,再加上这张$130 Call预计还能实现约$35–$45:
- 调整后经济成本约 $126.10–$126.15/股
- 若$125被行权,股票端加累计现金流后大约还差 $110–$115
- 再减去新卖$125 Call收到的权利金,最终很可能只亏几十美元,甚至直接微利
放在一笔曾经跌到$90以下、账面成本$145的交易里,几十美元就是实质性打平,没必要为了追求账面上精确的$0盈亏,再冒着roll Call或错过退出窗口的风险。
现在$125不是“割肉价”,而是你的毕业价。