图像解读
图像解读


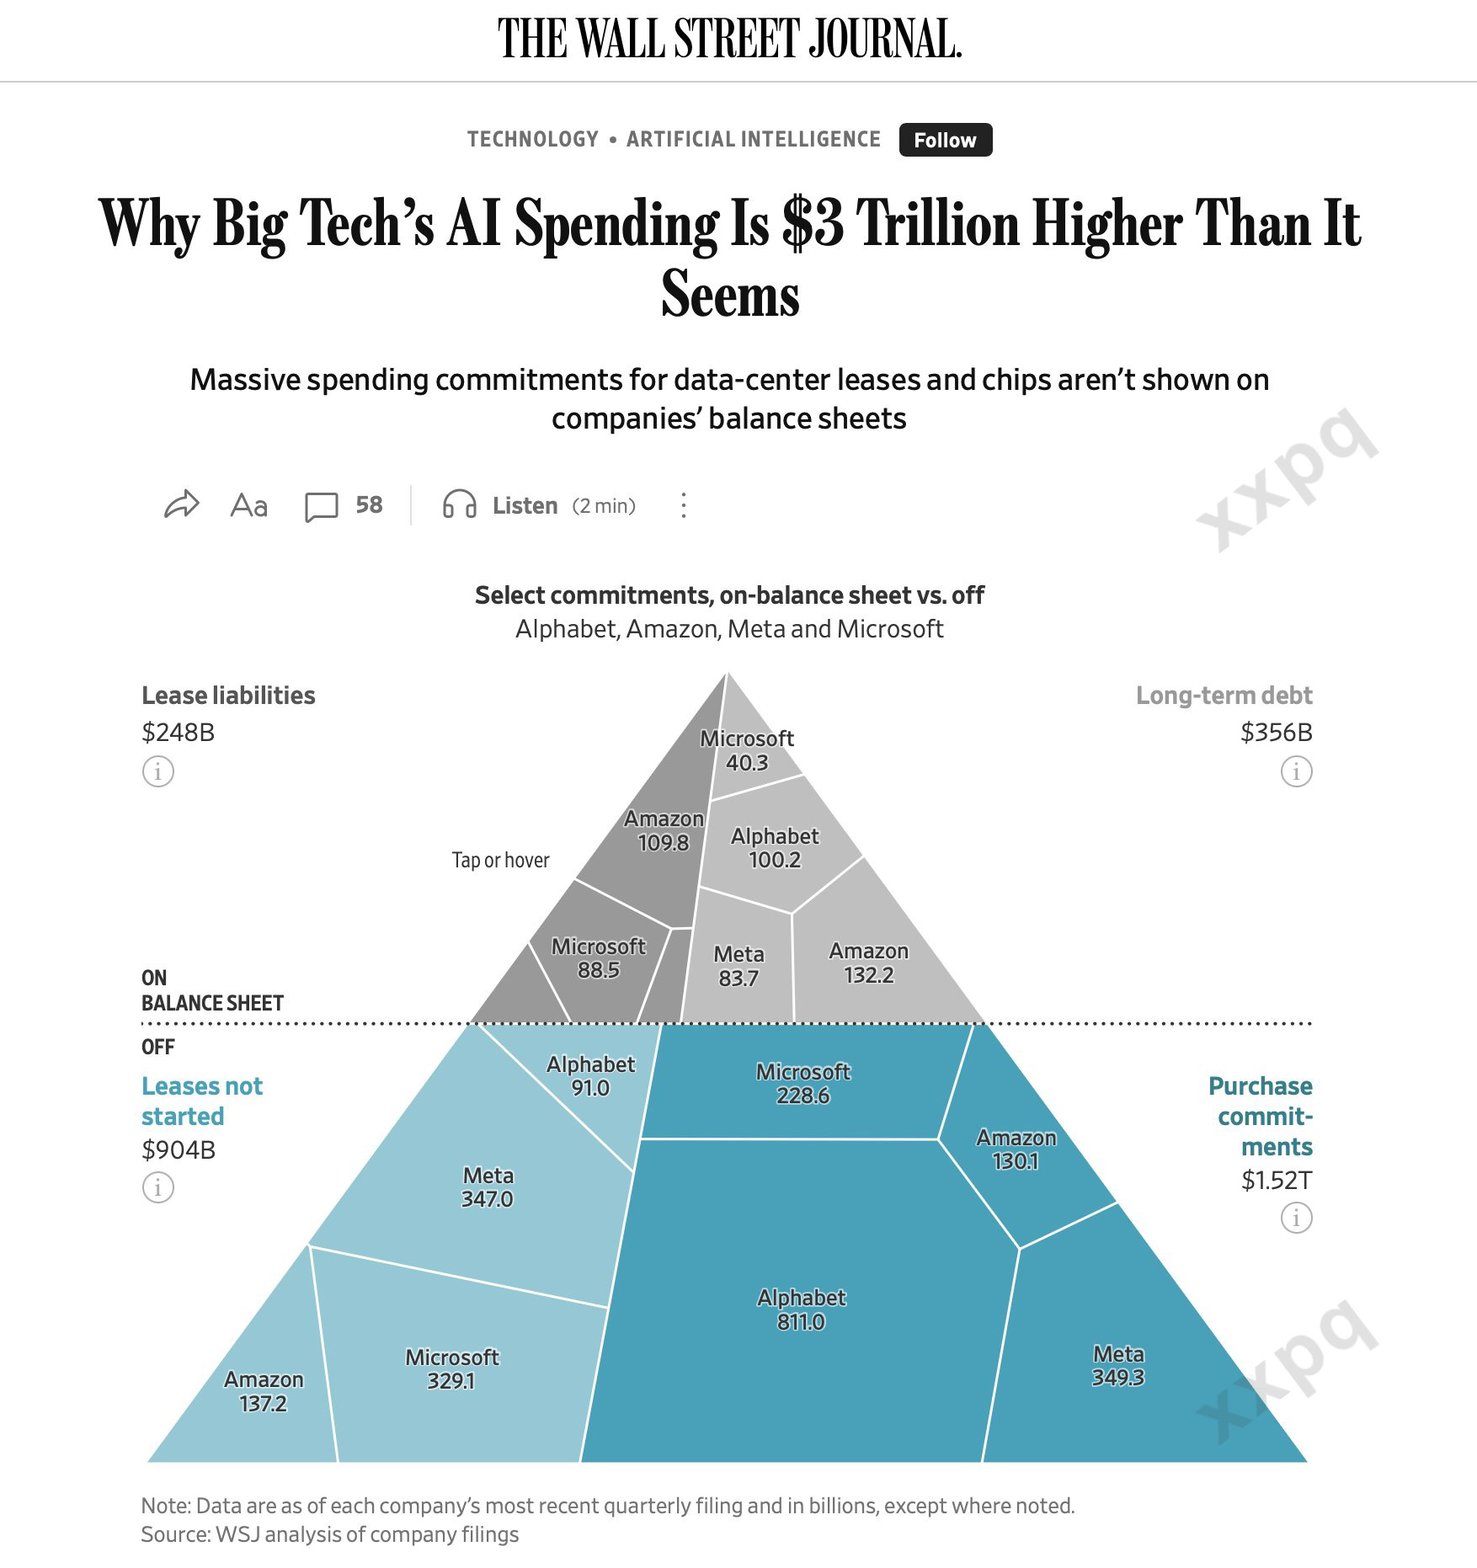
这张图的核心就一句话:四大科技巨头(Alphabet、亚马逊、Meta、微软)的 AI 相关承诺支出合计约 3 万亿美元,但只有约 20%(6040 亿)体现在资产负债表上,剩下约 2.42 万亿是"看不见的"表外义务 —— 这正是标题说的"AI 支出比看起来高 3 万亿"。
图表结构
倒金字塔分上下两半,中间虚线隔开:
上半部分(灰色)= 表内(已入账,约 6040 亿美元)
- 租赁负债 $248B + 长期债务 $356B
- 这些是已经体现在财报里的刚性义务
下半部分(蓝色)= 表外(未入账,约 2.42 万亿美元)
- 未开始的租赁 $904B —— 数据中心租赁合同已签,但还没开始计入
- 采购承诺 $1.52T —— 主要是芯片采购的长期承诺
- 表外是表内的 4 倍,占总承诺的 80%
各公司表外承诺(蓝色部分)
最扎眼的是 Alphabet 的 $811B 采购承诺 —— 这是全图最大单项,大概率对应 TPU 自研芯片的长期采购(这是推断,图里没标注),说明谷歌在算力上押注极重。
为什么这很重要(投资含义)
-
表外承诺是"准负债":合同一旦签署,即使 AI 需求不及预期,也基本无法取消或要付巨额违约金。所以这不是"可选项",而是未来几年会陆续变成真金白银支出的刚性义务。
-
资产负债表失真:只看负债率、利息覆盖这些传统指标,会觉得这些巨头财务很健康。但真实的资本负担远超表内可见 —— 投资者从财报上根本看不全它们的 AI 押注规模。
-
capex 高峰可能比想象的长:这些承诺意味着未来几年资本开支会持续高位,市场若只按当前 capex 线性外推,会系统性低估后续支出。
-
风险不对称:这是"AI 泡沫论"的核心论据 —— 如果 AI 收入增长跟不上承诺规模,这些表外义务会转化为减值、现金流压力和信用风险。反过来,如果 AI 需求兑现,提前锁定的算力就是护城河。
一句话总结:这图揭示的是"承诺 vs 已入账"的巨大落差 —— 市场看到的 AI 资本开支,只是冰山一角,水下还有 4 倍的表外义务。 数据截至各公司最近一期季报,是 WSJ 基于财报的统计。
需要我针对其中某家公司(比如 Alphabet 的 $811B 采购承诺)做更深入的分析吗?
这个说法值得认真查证——它正好是"表外承诺压力"论点的反方观点。我分两路并行:网上资料交给一个子代理去挖,我自己同时去 X 上筛高质量高热度讨论。
子代理和 X 两边都拿到了不少料。X 上的讨论明显偏多头(定价权、涨价、预付款),为了平衡我需要再补两块:一是子代理标记为"未证实"的关键反方证据——CoreWeave 和微软的合同是否被下调重签;二是 X 上的空头/风险讨论。
让我看一下搜索结果里两个最相关的部分——CoreWeave 的 deferred revenue 重分类和客户集中度风险,这两个直接关系到"合同重签方向"的问题。
这个 deepquarry 的分析很关键——CoreWeave 的 backlog 质量有疑点。让我再看一眼客户集中度那篇,把反方证据补全。
资料已经足够全面了。让我把这次研究的结论存档,然后给你完整分析。
研究做完了,结论先给你:这个说法方向对,但机制被夸大了。 2026 年算力定价权回升是真实的(有硬数据),但"涨价能 cover 掉债务压力"这个推论有两个硬伤——存量承诺是固定价合同,涨价只覆盖新产能;折旧和利息是独立于涨价之外的刚性成本。而且这个说法对超大规模云厂商比对 CoreWeave 这类新云厂商更适用。下面拆开讲。
一、支持你印象的证据:涨价确实在发生(2026 H1)
这是"双速市场",但前沿/保留型产能的定价权回升很扎实:
- AWS 2026-01-04 上调 H200 按需价 —— 被两个独立来源称为约 20 年来首次 GPU 涨价
- Nvidia 宣布 H100 租赁价上调约 20%;保留型 1 年期 H100 合同价从 2025-10 的 涨到 2026-03 的 /GPU-hr,+
- B200(Blackwell)新云厂商价格 2-4 月 +,前沿产能进入"配额分配"状态而非价格竞争
- 合同期限在拉长:4 年期合同在 18 个月前"几乎闻所未闻",有人把 2020 年的 A100 合同续到 2029
X 上高热度讨论(Nebius/CoreWeave 财报解读)给出了更细的微观证据:
- Nebius 新合同每 MW 年化价值从 ~$12M 涨到 ,短期产能到 $40-50M/MW;Blackwell 拍卖溢价 成交
- 约 70% 的交易带预付款,覆盖 50-60% 的 capex,回本期从 2-3 年缩短到 ~1 年 10 个月 —— 这是"涨价 cover 成本"最有力的微观证据:客户在帮供应商融资
- CoreWeave 7 月各 SKU 涨价约 且产能售罄;Kyle Reidhead 的跟踪数据显示 B200 + YTD、H100 +、连 6 年前的 A100 都 +
二、反驳证据:为什么"cover 债务压力"这个推论站不住
-
现有承诺是固定价 take-or-pay,涨价只到新产能。 CoreWeave 和微软/OpenAI 签的是多年固定价合同,DRAM 价格涨了 3 倍也没法转嫁,利润率被压到约 。它 Q2 的 backlog 已到 ,但那是按已约定价格锁定的未来收入——重签涨价只对"新签"生效,救不了已经锁死的存量。
-
折旧波躲不掉。 摩根士丹利(X 上转述,未直接读到报告)提示未来三年 的折旧潮和 隐藏负债。折旧是 P&L 上的刚性费用,新合同涨价不抵消已部署资产的折旧。
-
客户议价权在上升,不是下降。 2026-04 的 OpenAI-微软重置是标志性事件:微软放弃了 Azure 独家权,OpenAI 获得多云选择权。最大 AI 算力客户在结构性让步,这直接削弱"供应商有定价权"的假设。
-
旧产能正在商品化。 2023-24 年的训练合同到期后,前沿工作负载迁移出 Hopper,H100"表现得像大宗商品",经纪人先打折,续约价可能低于市场两季前已走过的价格。
-
融资成本在滚雪球。 CoreWeave Q1 利息支出占收入 ,自由现金流 。2025 全年净亏 、总债务 。
-
backlog 质量有疑点。 Deep Quarry(会计专家)发现 CoreWeave Q1 把 从递延收入重分类到"客户负债",Q2 这个科目又消失了——按 GAAP 指引,这种处理可能对应可无罚取消的预付款。另外 2025-03 曾有 FT 报道微软因交付问题撤回了部分 CoreWeave 合同(CoreWeave 否认取消)。
三、关键区分:你的说法对谁适用?
这是最重要的一点——"重签涨价"的传导机制,超大规模云厂商和 neocloud 完全不同:
而 WSJ 那张图里的 表外承诺,主要是超大规模云厂商的供给侧承诺(数据中心租赁 + 芯片采购)——涨价是收入端,承诺是成本端,两者不完全对应。所以:涨价能改善"未来新产能"的融资,但救不了"已承诺的存量"。
四、X 讨论画像(质量评估)
X 上的高热度讨论明显偏多头,而且质量分层清晰:
- 最有含金量:Nebius 增长高管拆解 Q2 的长文($582M 营收 +454% YoY、$20M+/MW、预付款覆盖 50-60% capex、回本期 ~1年10个月)——这是一手经营数据,不是观点
- 反驳空头论点:针对 Michael Burry"GPU 寿命 2-3 年 vs 折旧 5-6 年"的质疑,有人举证 Azure 的 V100 跑了 7.5 年、谷歌 7-8 年的 TPU 仍在生产、CoreWeave 客户把 A100 用到 2029
- 少数风险声音:"资本争夺战"(Intel 股权融资 、Nvidia 传闻 债务工具)、"dark GPU"未来过剩风险
⚠️ 注意幸存者偏差:X 上能展示定价权的是少数头部 neocloud(Nebius/CoreWeave),它们恰好是涨价受益者。而空头证据(backlog 重分类、折旧波、客户杠杆)更多出现在机构/会计分析里,在 X 上声量弱得多。你在 X 上看到的"涨价 cover 成本"叙事,是被头部玩家财报强化的样本。
五、综合判断
你的印象有真实内核:2026 年算力定价权回升 + 预付款模式改善现金流 + 回本期缩短,确实显著缓解了增量的融资压力——这是实打实的。
但"债务压力没那么大"这个结论过度乐观,因为:
- 存量承诺固定价,涨价救不了已锁死的部分
- 折旧 + 利息是独立刚性成本,新合同涨价不抵消
- 客户杠杆(OpenAI-微软重置)和 H100 商品化是反向力量
更准确的说法是:定价权回升把"表外承诺"从"必然爆雷"变成了"取决于续约定价能否跑赢折旧和融资成本"——风险从"确定"降级为"待验证",但没有消失。
跟踪这三个指标就能验证:① 续约合同实际定价 vs 市场价(保留型 vs 现货的价差);② 折旧+利息占收入比;③ 预付款覆盖 capex 的比例。
需要我针对某一家(比如 CoreWeave 或 AWS)把这条逻辑链落到具体财报数字上吗?

这个问题很有层次——先确认一个模式(租赁外包化),再谈估值框架,最后用 LTH 做案例验证。我先加载个股分析的方法论,同时拉 LTH 的实时数据。
LTH 现价 $45.26,市值 $10.1B,52周区间 $24.14-$47.24——从低点涨了约 87%,确实是个大牛股。现在拉它的财务数据看债务和租赁结构。
LTH 的数据很有代表性——2025 年 EBITDA $790M 但自由现金流基本为 0(OCF $870M 全被 capex $891M 吃掉),总债务从 2024 的 $4.0B 跳到 2025 的 $6.75B。我需要看清楚债务结构(融资租赁 vs 经营租赁)和最近的催化。
债务结构清楚了:LTH 的 $6.75B 总债务里含 $2.59B 资本租赁义务,而且 8 月 13 日刚发了"第十六次修订"的信贷协议 8-K——这正是你说的"经常债务展期"模式。让我读一下财报电话会要点和这次修订的细节。
LTH 的模型完全清楚了:增长靠新店(2026 开 14 家)+ 提价(月费 +12.3%),资金靠债务滚动(信贷协议第 16 次修订)+ 售后回租(4 月 $200M,全年目标 $400M),目标是"把自由现金流做正"。这就是你说的模式。
为了把"怎么估值"讲具体,我拉一下四大云厂商的市值和 EBITDA,做一个"把表外承诺资本化"的估值演示。
数据齐了。让我把估值演示的数字算准。
数据都齐了,估值演示也算完了。让我把 LTH 这个案例的框架存档,然后给你完整分析。
分析完成,结论先给你:你的直觉是对的——大厂 AI 业务正在租赁外包化,而 LTH 就是这套模式最纯粹的市场定价样本。但"租赁外包化"不会让估值变简单,而是逼你必须换一把尺子:EBITDA 会骗人,必须用"租赁调整后"的现金流和杠杆来看。
一、确认趋势:大厂 AI 业务确实在租赁外包化
WSJ 那张图就是证据:四大云厂商表外承诺约 (未开始租赁 $904B + 采购承诺 $1.52T),表内只有 ~$604B。这不是会计偶然,是商业模式选择:
- 租数据中心(从 REIT/colo 租,不自己建)
- 租算力(微软租 CoreWeave、OpenAI 租多家——neocloud 崛起)
- 售后回租(建好卖给 REIT 再租回来,回收资金)
- 本质:把"固定资产 + 折旧"变成"表外义务 + 租金",把 capex 变成 opex
二、怎么估值:租赁外包化的 5 条尺子
1. 别信 EBITDA。 EBITDA 是"扣掉所有真正重要的东西之前的利润"——不含租金、不含利息。对租赁重的业务,它系统性高估盈利能力。
2. 把表外承诺资本化进 EV。 我算了个演示(基于四大云厂商各自 EV/EBITDA:微软 、亚马逊 、谷歌 、Meta ):合并 EV/EBITDA 约 14.1x;如果把 表外承诺加进 EV,合并 EV/EBITDA 升到 16.8x,+19%。换句话说,市场现在的定价隐含了"这些承诺不用还"——但它们是准负债。
3. 用"租赁调整后现金流"。 正确口径是 EBITDA − 现金租金 − 利息(类似 REIT 的 AFFO)。LTH 的 2025 就是活例子:EBITDA ,但经营现金流 − capex = 自由现金流 −,还没扣租金和利息。
4. 杠杆率必须含租赁。 净债务(含资本化租赁)/ EBITDA。只看"表内债务"会严重低估杠杆。
5. 核心问题是"增长 capex 能否自融资" + FCF 拐点。 租赁外包化业务的估值,本质是对"未来 FCF 拐点"的定价:增长放缓后 capex 正常化 → FCF 转正 → 去杠杆 → 股权价值兑现。涨的逻辑和风险都在这一个点上。
三、LTH 案例:为什么一直涨
数据:现价 (2026-08-14 收盘),市值 ,52 周低点 涨上来约 +87%。TTM EBITDA ~$0.93B,EV/EBITDA ,FCF 为负。
涨的 4 个逻辑:
-
EBITDA 复利 + 经营杠杆:Q2-26 收入 + 到 ,调整后 EBITDA + 到 ,margin 。EBITDA 从 2024 的 涨到 2025 的 ,两年接近翻倍。
-
定价权:月费 ,+;可比店收入 +;主动砍低毛利第三方医疗会员,优化会员结构。
-
债务滚动 = 市场的信心投票:8 月 13 日刚发第 16 次信贷协议修订 8-K;4 月完成 售后回租,全年目标 。每一次展期成功,都是债主在说"我愿意继续借钱给你"——这本身就是估值支撑。
-
FCF 拐点叙事:管理层明确目标"通过售后回租把年度自由现金流做正"。市场买的就是这个拐点。
评估要点(风险清单):
- 真实杠杆比头条高:净债务/EBITDA 约 4.3x(Q2-26 债务 口径)到 7.0x(2025 年报含 资本租赁口径)。经营租赁还不在这数据里。
- EV/EBITDA 口径陷阱:driven 的 15.2x 只用了长期债务;如果用总债务 ,EV/EBITDA 是 17.8x。
- FCF 还是负的:拐点是承诺,不是事实。
- 什么会证伪:可比店增速跌破指引(现在 7.9-8.3%)、再融资条件恶化、售后回租市场收紧、会员流失。
四、类比的价值与边界
框架可迁移:LTH 的 5 条尺子,原样适用于大厂 AI 业务。
但风险量级不同:
- 超大规模云有巨大的现金牛核心业务(云 + 广告 + 电商)吸收 AI 成本——AI 基础设施是"堡垒资产负债表里的一个项目"
- LTH 是单一杠杆载体——整个公司就是这套模型,没有缓冲
- 反过来:LTH 的定价权(会员费 +12.3%)是已兑现的;云厂商的 AI 收入兑现(上一轮讨论的"重签涨价")还没验证
一句话:租赁外包化让大厂 AI 业务越来越像"LTH 模式"——增长靠杠杆、估值靠 FCF 拐点叙事。用 EBITDA 看它们都很便宜,用"租赁调整后现金流"看就没那么便宜了。 关键跟踪三件事:FCF 拐点何时兑现、再融资成本走向、AI 收入能否追上 capex。
要不要我把这套框架套到某一家具体公司上(比如 CoreWeave 或微软的 Azure 分部)做个完整的租赁调整估值?
这个分析很值得做——Google 的 $811B 采购承诺是那张图里最大的单项,背后一定有强烈的非共识判断。我先拉 Google 的财务数据,然后查一下市场对 Google AI 押注的最新讨论。
Google 的数据很有冲击力——2025 年 EBITDA $180.7B、FCF $73.3B,但 2026 年 capex 指引直接跳到 $195-205B(2023 年才 $32B)。搜索结果里有几篇非常关键的文章($811B 押注、$200B TPU 融资、$240B RPO 审计),让我细读。
这个 $811B 的故事已经很有料了。让我补两块关键数据:Google 的 TTM EBITDA(用于估值计算),以及 $200B TPU 融资和 RPO 审计这两篇直接相关的分析。
Google 的季度 EBITDA 数据有异常(Q2-26 的 $147B 明显被非经营项目污染,净利 $112B 远超经营利润 $40.8B),我会用干净的 FY2025 EBITDA 做基准。让我把估值数字算准。
数据齐了,估值演示也清楚了。让我把 Google 这个分析存档,然后给你完整分析。
分析完成。先给结论:用租赁调整框架看,Google 的"表内"干净得像苹果,但"表内+表外"的杠杆已经到 5 倍以上——它正在用 LTH 的模式打一场规模大 100 倍的仗。而它敢下这个重注,背后的非共识判断只有一个核心:市场把 AI 算力当成本,Google 把它当"必须在被抢光前锁定的稀缺资源"。
一、先用框架给 Google 估值(5 条尺子)
1. 别信 EBITDA。 Google FY2025 EBITDA ,看着无懈可击。但截至 2026-06,它手里有 的已签约采购承诺(芯片、数据中心、电力、内容授权),一个季度就新增了近 ——每天新增约 $5.5B 承诺。
2. 把表外承诺资本化进 EV。 Google 表外承诺约 $902B($811B 采购 + $91B 未开始租赁),占当前 EV 的 21%。资本化后 EV/EBITDA 无论什么口径都上移约 ——这是框架最直接的冲击:市场现在给 Google 的估值,隐含了"这些承诺不用还"。
3. 租赁调整后现金流。 FY2025 FCF 看着健康,但 Q2-26 已经转负(公司史上首次),而且 的承诺 12 个月内到期——约等于一整年的 capex。现金流出在签下第一个新客户之前就锁死了。
4. 杠杆含租赁。 表内债务只有 ,债务/EBITDA 仅 0.33x——资产负债表干净得像苹果。但加上表外承诺,总义务约 $961B,是 FY2025 EBITDA 的 。这就是 LTH 模式:表内干净,表外才是真正的杠杆。
5. FCF 拐点。 整个赌注押在一件事上: 的 Cloud backlog 能否按承诺转化为收入 + Gemini 能否变现。转化了,$811B 是"锁定稀缺资源的妙手";转化不了,就是"资产负债表上最贵的库存错误"。
二、$811B 背后的非共识判断(6 个支柱)
1. 供给约束论(最核心):Pichai 在财报会上说 Q1 收入"本可以更高",因为产能不够——增长被产能约束,不是被需求约束。市场怕的是过度建设(overbuild),Google 看到的是建设不足(underbuild)。$811B 是在一个"交付档期比钱更稀缺"的市场里,用钱换供应确定性。
2. 垂直整合论:Google 赌自研 TPU 在推理为主的负载上,总成本打败 Nvidia。而且它把融资成本也变成了武器:TPU 项目融资利率 vs Nvidia GPU 的 ——2 个点的利差,在 $200B 规模上是每年上亿美元的竞争优势。市场以为芯片战争是 FLOPS 之争,Google 把它打成了"谁的芯片更好融资"之争($35B SPV + Apollo/Blackstone 出债 + Broadcom 兜底 $30B 残值风险 + Morgan Stanley 结构化)。
3. 推理爆发论:赌 agentic AI 时代 token 消耗 10-100 倍增长,而 Google 的搜索/广告/云/Gemini 都能吃到。$811B 是为推理爆发预购产能。
4. 稀缺即战略:Google 明确表示"内部 TPU 分配优先给前沿研究,同时外购第三方算力桥接缺口"——连全球最大自研芯片舰队之一都在外租算力,说明稀缺不是修辞。它把稀缺变成了战略,让市场来赌。
5. 云变现论:Google Cloud Q2-26 收入 ,+ YoY,backlog 一个季度跳 到 。市场还把它当"搜索广告公司 + 边缘云",Google 在把自己变成 AI 基础设施供应商。
6. 稀释 = 信心:2026 年发了约 股权融资——Google 历史上第一次为基建融资(过去十年全靠经营现金流)。市场当利空,Google 当"用便宜的钱买高 ROI 的资产"。
三、风险与证伪条件
- FCF 持续为负 + 承诺攀升 = 危险区
- backlog 不转化:$514B 是承诺,转化率才是真相
- 利用率下降:闲置的已承诺产能,是从护城河变磨盘最快的路
- token 效率:模型越来越省 token,需求/查询可能下降
- 表外风险集中: 的数据中心潜在负债,账上只记了 ;Broadcom 扛着 相关承诺(FY27 + FY28 )
- TPU 掉队:如果下一代 Nvidia 芯片性能碾压,垂直整合的赌注就错了
四、与 LTH 类比 + 一句话
框架完全可迁移,但有一个关键差异:LTH 的定价权(会员费 +12.3%)是已兑现的;Google 的定价权(AI 收入)还在兑现途中。LTH 用债务滚动 + 售后回租撑到 FCF 拐点;Google 用表外承诺 + 股权融资 + 华尔街融资结构(Apollo/Blackstone/Broadcom/Morgan Stanley 的 SPV)撑到 AI 收入拐点。
一句话:Google 的非共识判断是——"AI 算力会长期供不应求,先锁产能的人赢,而市场低估了锁产能的价值、高估了它的风险。" 这个判断对不对,就看三个信号:Cloud backlog 转化率、FCF 何时转正、已承诺产能的利用率。三者都兑现,$811B 是护城河;任何一个掉链子,就是 LTH 式杠杆的反噬——只是规模大了 100 倍。
要不要我下一步把微软或亚马逊也用同一套框架过一遍,横向对比四家的"表外杠杆密度"?
好,用同一套框架把微软和亚马逊过一遍,然后横向对比四家的"表外杠杆密度"。先拉数据。
数据齐了。让我把四家的对比表算出来——特别是"表外杠杆密度"这个关键指标。
等等,我的"资本化后 EV/EBITDA"用了 FY EBITDA 而头条用的是 TTM,口径不一致(AMZN/GOOGL 的 TTM 增长快,会高估)。让我用统一口径重算。
统一口径后的对比清晰了。先更新一下存档(这个对比有个重要发现:Meta 的表外杠杆密度其实比 Google 还高),然后给你完整分析。
横向对比完成。先给结论:用"表外杠杆密度"这把尺子量完四家,排序是 Meta > Google > 微软 > 亚马逊——Google 的 $811B 是最大的绝对数字,但 Meta 相对自身规模押注更狠。 这个发现很反直觉,因为它改变了"谁最激进"的认知。
一、四家对比表(统一口径)
表外承诺来自 WSJ 图口径(未开始租赁 + 采购承诺);资本化后 EV/EBITDA 用统一 TTM 口径(头条 × (EV+表外)/EV)。
二、核心发现:杠杆密度排序 META > GOOGL > MSFT > AMZN
1. Meta 是杠杆密度最高的,不是 Google。 Meta 的表外承诺 相对它 的 EV 是 43.5%,总义务是 EBITDA 的 7.5x——等于把 7 年半的 EBITDA 提前押给了 AI 基础设施。它的绝对数字没 Google 显眼,但相对体量是最激进的。资本化后 EV/EBITDA 从 14.9x 跳到 21.4x,是四家里"估值上移"最狠的。
2. Google 第二,但它是"表内最干净 + 表外最大"的组合。 表内债务只有 (债务/EBITDA 0.33x),表外却高达 $902B。这是最极端的"表内轻、表外重"——也是为什么它需要 股权融资来桥接。
3. 微软是"表内表外都重"。 表外 $558B 居中,但表内还有 资本租赁——微软把更多租赁资本化在表内(会计处理更保守)。所以它的头条 EV/EBITDA 18.2x 已经是四家最高,资本化后 20.9x。
4. 亚马逊最"实",但现金被 capex 吃光。 表外只有 $267B(9.0%),因为它表内债务 (含 资本租赁)+ capex 都是四家最高——自建 + 表内扛,不玩表外。代价是 FCF 只剩 ,FCF 收益率 0.3% 四家最低。
三、估值含义:口径改变排序
- 头条 EV/EBITDA:微软 18.2x 最贵,亚马逊 11.7x 最便宜
- 资本化后:Meta 21.4x 最贵,亚马逊 12.7x 最便宜
- 关键变化:Meta 从"中等估值"变成"最贵"——因为它的表外杠杆密度最高。只看头条倍数,你会严重低估 Meta 的 AI 押注成本;只看 Google 的 $811B 绝对数字,你会高估它的相对风险。
四、风险分层与跟踪
风险从高到低(按表外杠杆密度):Meta > Google > 微软 > 亚马逊。但要注意一个 nuance——表外承诺不是同质的:
- Meta 的 $696B = $347B 未开始租赁 + $349B 采购承诺
- Google 的 $902B = $811B 采购承诺(主要是 TPU/芯片,take-or-pay 最刚性)+ $91B 租赁
- 微软的 $558B = $329B 租赁 + $229B 采购
- 采购承诺比租赁承诺更刚性(租赁可以协商/转租,芯片采购基本锁死)——所以 Google 的表外承诺质量上比 Meta 更"硬"。
跟踪三件事:① 各家 backlog 转化率(Google $514B、微软/亚马逊的云 backlog);② FCF 拐点(Meta 2.9% 收益率最高但杠杆最重,亚马逊 0.3% 最低但最"实");③ 表外承诺的到期结构($200B 级别一年内到期的短期承诺是最大现金流压力点)。
一句话总结:四家都在用"LTH 模式"放大杠杆,但密度差异巨大——Meta 押注最狠(相对体量)、Google 押注最大(绝对规模)、微软押注最贵(估值)、亚马逊押注最实(表内)。市场盯着 Google 的 $811B 时,可能低估了 Meta 的相对风险;而亚马逊的表外最干净,恰恰因为它的现金流已经被 capex 吃光了。
要不要我把这个对比做成一份可分享的报告(Markdown/表格),或者针对杠杆密度最高的 Meta 单独深挖一下它的 AI 战略?
这个分析需要把每家公司的"变现路径"和"杠杆密度"结合起来看。我已有的财务和杠杆数据很扎实,但需要补充三家(微软/亚马逊/Meta)最新的 AI 变现和 backlog 进展。让子代理去挖,我同时整理框架。
子代理的数据很有价值——尤其是微软那个"把数据中心寿命从 15 年改成 25 年、把融资租赁挪到经营租赁"的会计调整,这正是我们的框架要穿透的东西。让我把四家的机会和风险整合成完整分析。
先给结论:用"杠杆密度 × 变现确定性"两个维度看,四家的风险完全不对称——微软和亚马逊是"重杠杆但有实变现",谷歌是"最大赌注最高方差",而 Meta 是"最高杠杆密度 + 最弱变现链接 + 法律悬顶"的最危险组合。
一、框架的判决:四象限定位
框架的核心判决不是"谁的杠杆高",而是"谁有杠杆 AND 有变现能力去还"——杠杆密度是分母,变现确定性是分子。
二、逐家分析
微软:最稳的杠杆——机会 > 风险(基准情形)
机会:
- Azure + YoY 且在加速(下季指引 ~+45%),Azure 年收入首次破
- 商业 RPO + 到 ,12 个月以后的部分 +——未来两年的收入确定性最强
- Copilot 付费席位 >;Maia 200 自研芯片性能/美元 +;OpenAI/Anthropic 双押注(FY26 从 OpenAI 投资净赚 )
风险:
- OpenAI 集中度:RPO 里 OpenAI 占大头,且 2026 年"重置"后微软放弃了 Azure 独家权——OpenAI 可以多云分发。若 OpenAI 转移采购,$678B backlog 质量打折
- 会计调整是双刃剑:把数据中心寿命 15→、把融资租赁挪到经营租赁——表观杠杆下降,真实义务没变。这正是框架要穿透的
- capex 单季 >,FCF 增长被压制
关键变量:Azure 增速能否维持 + OpenAI 承诺执行率。
亚马逊:最实的杠杆——机会 > 风险,但现金流是硬伤
机会:
- AWS + 到 ,18 个季度最快;AWS backlog 三位数增长
- Trainium 是隐藏王牌:Anthropic + OpenAI 都签了多吉瓦承诺,芯片业务 > 年化、三位数增长,还在探索单独卖芯片——这是"第二个 Nvidia"的期权
- 表外杠杆密度最低(2.5x),资产负债表缓冲最厚;Jassy 说 2028 年的需求"已经惊人"
风险:
- FCF 转负:TTM 自由现金流 净流出,capex 指引上调到 ~,内存涨价雪上加霜
- 客户集中(Anthropic/OpenAI);Q2 净利 $62.6B 里有 是 Anthropic 投资重估的一次性收益——账面利润虚高,经营现金流才是真相
关键变量:AWS 增速 vs capex 的赛跑;Trainium 能否从"自用省成本"变成"对外卖钱"。
谷歌:最大的赌注——机会 = 风险,最高方差
机会(上一轮已详述):Cloud +82%、backlog $514B、TPU 垂直整合 + 最便宜融资(7.1% vs 9.3%)、$811B 锁定稀缺资源。如果 AI 需求兑现,这是四家里回报最大的赌注——因为它押得最重。
风险:$811B 承诺(5.3x EBITDA)、FCF 转负(史上首次)、TPU 下一代若掉队 Nvidia、token 效率降低需求、表外风险集中($44B 数据中心负债只记 $815M)。
关键变量:Cloud backlog 转化率 + FCF 拐点 + TPU vs Nvidia 的竞争。
Meta:最危险的组合——风险 > 机会(当前形态)
机会:
- 广告 AI 提效真实:Q2 收入 + 到
- 卖算力是新增期权:Zuckerberg 说"有机会直接卖算力,报价比成本有意义的溢价"——Meta 在考虑进入企业云/卖数据中心产能(BlackRock 合资 1GW 数据中心)
风险:
- 最高杠杆密度(7.5x)+ 最弱变现链接:没有披露任何 AI 云收入线,Q2 FCF 只剩 、同比 -91%,经营利润率从 43% 掉到
- 这是 LTH 模式最极端的版本,但缺了 LTH 最关键的支撑:LTH 至少有已兑现的定价权(会员费 +12.3%),Meta 的 AI 变现还在"画饼"阶段(无 RPO、无云收入线)
- 法律悬顶:29 州青少年伤害诉讼("烟草时刻")、$2.4B 季度计提、WSJ 观点文章测算 侵权敞口
- 股价已从高点回撤
关键变量:FCF 拐点 + 卖算力能否落地 + 法律结果。
三、情景分析(可能性)
牛市情景(AI 需求兑现,backlog 转化,FCF 拐点):承诺变护城河。最大受益者:谷歌(押注最重、弹性最大);微软/亚马逊稳步兑现;Meta 若能靠卖算力变现,从最危险变最惊喜。
基准情景(渐进转化,部分悬顶):微软(变现最确定)和亚马逊(资产负债表最实)最稳;谷歌取决于 backlog 转化节奏;Meta 的 FCF 压力持续,估值承压。
熊市情景(需求平台期,承诺变沉没成本):折旧 + 利息压垮 FCF。最脆弱:Meta(最高密度 + 最弱变现 + 法律);其次谷歌($811B 绝对规模 + FCF 已负);微软/亚马逊有缓冲,但亚马逊 FCF 已负、微软的 OpenAI 集中度会放大冲击。
四、一句话结论
用新逻辑估值,四家的"机会/风险"不对称性非常清晰:
- 微软:贵(18.2x→20.9x)但最确定——市场为确定性付溢价是合理的
- 亚马逊:最便宜(11.7x→12.7x)且最实——但 FCF 被 capex 吃光是最大隐患
- 谷歌:最高方差——$811B 要么是护城河要么是磨盘,市场定价还没选边
- Meta:最危险——最高杠杆密度 + 最弱变现链接 + 法律悬顶,市场可能还没完全定价这个组合
跟踪的四个信号:① 各家 backlog/RPO 转化率(Meta 没有 backlog 这件事本身就是风险信号);② FCF 拐点(Meta 最急迫);③ 自研芯片变现(Trainium 卖芯片、Maia、TPU 外售);④ 会计调整(微软 15→25 年寿命延长这类"表观降杠杆"要穿透)。
要不要我把这个四象限分析存成一份可分享的报告?
你说得对,谷歌和 Meta 那两条我漏了估值倍数,只写了风险定性。补上同格式的一句话结论:
-
谷歌:表面便宜(头条 → 资本化后 ,上移 21%)但表内最干净、表外最大——估值隐含"市场部分相信供给稀缺论",是四家里对 AI 兑现最敏感的高 Beta:需求兑现它最受益,需求落空它最受伤。
-
Meta:看似中等(头条 → 资本化后 ,上移 43%)实则四家最贵——市场给的倍数还没完全反映"最高杠杆密度 + 最弱变现链接 + 法律悬顶"这个组合,一旦 FCF 拐点证伪,估值下修空间最大。
补全后四家一句话估值结论:
需要我把这四家完整分析整理成一份可分享的报告吗?
好,我把这四家的完整分析整理成一份可分享的报告。
报告已生成。让我在记忆索引里加个入口,方便以后引用。
报告已生成:云厂商AI估值分析报告.md(工作区可查看/下载)。
报告结构:
- 摘要 — 核心结论(四家不对称性)
- 估值框架 — 租赁外包化 5 条尺子 + LTH 参照案例
- 四家表外杠杆对比表 — 杠杆密度排序 Meta > 谷歌 > 微软 > 亚马逊
- 逐家分析 — 微软/亚马逊/谷歌/Meta 各自的机会、风险、关键变量
- 情景分析 — 牛市/基准/熊市下谁受益谁脆弱
- 一句话估值结论 — 四家头条 vs 资本化后 EV/EBITDA
- 跟踪信号 — backlog 转化率、FCF 拐点、自研芯片变现、会计调整
- 数据说明与口径 — 含免责声明
核心一句话:微软贵但确定、亚马逊便宜且实、谷歌高 Beta、Meta 最贵且下修空间最大。
需要的话我可以再帮你:① 转成 PDF/DOCX 方便分享;② 把这份报告挂到每日简报的 cron 里定期更新跟踪信号;③ 针对某一家(比如 Meta)做更深入的单独深挖。
好,我基于这套"租赁调整估值"框架给你设计一个可直接黏进 Grok 的 prompt。设计思路:把分析框架喂给 Grok(这样它从这套透镜出发,而不是泛泛而谈),明确要搜的主题和 cashtag,并要求它主动找反方观点避免回声室。
复制以下内容黏到 Grok:
几个设计要点说明:
- 框架锚点前置:把杠杆密度、资本化后倍数、核心争议直接喂给 Grok,它才能从"租赁调整"透镜分析,而不是泛泛的"AI 行情怎么样"
- cashtag 定向:除了四家巨头,特意加了 $CRWV/$NBIS/$ORCL——它们是算力定价权的先行指标(上一轮研究里 X 的多头叙事主要来自它们)
- 强制反方:明确要求它主动搜空头论点(oversupply、dark GPU、折旧波),并指出与框架的冲突——这是避免 X 回声室的关键
- 可信度分级:要求区分一手数据 vs 观点,防止 Grok 把个人观点当事实
需要的话我可以:① 把这份 prompt 存成文件方便复用;② 再做一个精简版(Grok 一次只分析一家公司时用);③ 等你拿到 Grok 结果后,我帮你把它的输出和我们这套框架做交叉验证。
Grok 的输出质量不错,而且和我们框架的吻合度很高。让我做交叉验证——先把它补的三个新角度存档,然后给你完整对照。
交叉验证完成。先给结论:Grok 的 X 分析是我们框架的"外部验证 + 风险面补强"——短期定价权它给了实锤,中长期它补了三个我们该吸收的新风险维度。框架的核心判决没有被推翻,反而被 X 的情绪温度计间接印证。
一、高度一致的地方(验证框架)
二、三个新角度(强化风险面,值得吸收)
-
折旧延寿系统性高估利润:hyperscaler 把 GPU 寿命从 3-4 年延到 5-6 年,若实际经济寿命 2-3 年,2026-28 低估折旧超千亿。这比我们之前只盯"数据中心 15→25 年"更进一步——GPU 才是折旧大头,而且它直接冲击"涨价 cover 成本"论:折旧被压低 = 利润被抬高 = 市场看到的"能 cover"是幻觉。
-
循环融资:hyperscaler 给 AI lab 注资约 $46B 股权 + 锁定 $879B 采购承诺——需求部分"闭环"。这是表外承诺风险的最强放大器:承诺的兑现依赖同一批被注资的客户,一旦 lab 融资收紧,需求端和承诺端同时塌。这和我们之前发现的 CoreWeave 循环资本流(CoStar $1.7T)是同一条逻辑,Grok 把它量化了。
-
久期错配:租赁/项目债 15-20 年 vs 加速器经济寿命数年。这是"表外杠杆密度"的时间维度——比单纯看倍数更狠:即使倍数不变,期限错配意味着再融资窗口内资产可能已贬值。
三、需要打问号的数据(Grok 输出里的未验证项)
- 具体 GPU 价格(A100 $1.65 / H100 $2.74 / H200 $3.28):第三方价格数据,和我们之前研究的保留型 H100 $2.35 口径不同——方向一致(都在涨),但精确值未验证
- CRWV 客户集中度 "Top3 36%/26%/10%":和我们之前"微软占 2025 收入近 70%"口径不同(backlog vs 收入),需核实
- NBIS 客户承诺 $40B+(MSFT $19.4B、META $3B):未验证
- Alphabet 上季 $332B → 本季 $811B:$811B 已确认,$332B 未验证
- Burry 仓位:行为信号(Tier 4),不是事实——但作为情绪指标有价值
四、框架判决是否改变?
不变,但风险面被强化:
- 短期:定价权回升(neocloud 涨价实锤)→ 增量融资压力缓解 ✓(维持)
- 中长期:存量承诺刚性 + 折旧延寿 + 循环融资 + 久期错配 → 存量风险比我们之前判断的更重
- 一个关键确认:X 上没人做完整的 lease-adjusted EV/EBITDA 计算——这正是我们框架的差异化价值。Grok 自己也承认"更多是原始数字与定性风险",定量资本化计算在公开高热讨论里是稀缺的。
一句话:Grok 的 X 分析没有推翻我们的四象限(Meta 最危险、谷歌高 Beta、微软最稳、亚马逊最实),反而用 X 的情绪温度计间接印证了它(META 偏空、MSFT 中性偏多、GOOGL 因数字冲击偏谨慎)。真正的新增价值是三个风险维度——折旧延寿、循环融资、久期错配——建议把它们吸收进报告,作为"表外杠杆密度"的补充风险因子。
要不要我把这三个新角度更新进那份估值报告里?
好,把三个新风险维度更新进报告。先读一下报告文件定位插入点。
报告已更新:云厂商AI估值分析报告.md 新增了 "七、X 交叉验证补充:三个风险因子" 一节,插在跟踪信号之后、数据说明之前。
新增内容:
- 折旧延寿系统性高估利润 —— GPU 寿命 3-4→5-6 年,若实际经济寿命 2-3 年,2026-28 低估折旧或超千亿;"涨价能 cover"的表象可能是会计幻觉
- 循环融资 —— hyperscaler 注资 AI lab $46B 股权 + 锁定 $879B 采购承诺,需求部分闭环,融资收紧时需求端承诺端同塌
- 久期错配 —— 租赁/项目债 15-20 年 vs 加速器寿命数年,表外杠杆的时间维度
外加两条注记:
- 交叉验证结论:X 情绪温度计间接印证四象限(Meta 最危险、谷歌高 Beta、微软最稳、亚马逊最实),且 X 上无人做完整 lease-adjusted 计算——本报告的定量资本化是差异化价值
- 未验证项清单:GPU 具体价格、CRWV 集中度、NBIS 承诺、Alphabet 上季 $332B、Burry 仓位——都标注为待核实,避免把 X 上的数字当事实
报告现在是完整版:框架 → 四家对比 → 逐家分析 → 情景 → 一句话结论 → 跟踪信号 → X 交叉验证补充 → 数据口径。需要我再转成 PDF/DOCX 方便分享,或者挂到 cron 定期更新跟踪信号吗?
收拢。把前面所有发散的分析,压缩成一句话核心判断 + 四个可落地的 bet 关注点。
大道至简的核心判断
这轮分析的所有细节(表外承诺、杠杆密度、定价权、折旧、循环融资)最后都指向同一个问题:
"AI 收入兑现的速度,能不能跑赢表外承诺的刚性成本(折旧 + 利息 + 租金)?"
赢家 = 变现最确定 + 杠杆最轻;输家 = 变现最弱 + 杠杆最重。 当前阶段市场既没完全定价风险、也没完全定价兑现——所以这是个"半信半疑"的赌注,胜负未分,但方向已经很清楚。
对应到四家(大道至简排序):
未来 bet 关注点(可落地,4 个信号)
信号 1:FCF 拐点(最硬、不骗人的指标)
每季财报后第一件事:看 FCF 是改善还是恶化,不看收入增速。 收入增速可以靠会计延寿和 backlog 撑,FCF 骗不了人。
- 具体阈值:Meta FCF 从 -91% 回升?亚马逊 FCF 转正?谷歌 FCF 转正(Q2 史上首次转负)?微软 FCF 是否被 capex 持续压制?
信号 2:backlog 转化率(承诺变收入的节奏)
谷歌 $514B / 微软 $678B / 亚马逊 $496B 是"承诺"不是"收入"。backlog 在涨但收入没跟上 = 转化率下降 = 危险信号。 Meta 没有 backlog 披露,这本身就是最大的风险信号。
信号 3:定价权 vs 折旧的赛跑("涨价 cover 论"的验证)
盯两个数字:(a) 保留型 vs 现货 GPU 价差——涨价是否真的传导到合同价(不是只涨现货);(b) 折旧+利息占收入比——微软 15→25 年延寿这类会计调整是否在掩盖真实成本。
信号 4:循环融资的断裂点(最隐蔽、最致命的传导链)
hyperscaler 注资 AI lab + 锁定采购承诺是闭环。盯 OpenAI/Anthropic 的融资/IPO 进展——lab 融资一旦收紧,需求端和承诺端同时塌。这是最容易被忽视的。
落地节奏(什么时候看什么)
- 每季度财报周(7月底/10月底/1月底/4月底):信号 1 + 2 + 3b
- 每月:neocloud 定价(CRWV/NBIS 财报 + GPU 价格数据)→ 信号 3a
- 事件驱动:AI lab 融资新闻(OpenAI/Anthropic IPO、大额融资)→ 信号 4
如果只做一个判断:赌"AI 收入兑现快于承诺成本"→ 选微软(确定性)+ 亚马逊(最实);赌"兑现不及预期"→ Meta 是最脆弱候选(但动量强,做空要谨慎);赌"兑现超预期"→ 谷歌弹性最大。
要不要我把这个"大道至简"版本作为报告开头的执行摘要,替换掉现在偏长的摘要?
这个方向很对——两个点都直接命中我们框架的"循环融资断裂点"(信号 4)和"谷歌执行风险"。我先验证你提到的两个传闻,同时查谷歌人才流失的情况。
三个都验证到了,信息量很大。让我细读几个关键部分:OpenAI 人才流失的"红旗"、谷歌 DeepMind 人才流失的具体清单、以及 Anthropic 9 月 IPO 的细节。
三个都验证到了,而且信息量比想象的大——特别是谷歌的人才流失,直接冲击我们框架里"变现兑现"那一端。让我把信息缺口、沙盘推演、概率都整合起来。
一、信息缺口盘点
你提的两个点,正好填补了框架里最关键的两个缺口:
仍存在的缺口(值得继续调研):
- backlog 转化率:各公司 RPO → 收入的真实节奏(披露不完整)
- AI 收入占比:云收入里多少是 AI 驱动 vs 传统云
- 表外承诺的完整到期结构(各公司,不只谷歌的 $200.7B 短期)
- 折旧延寿的量化影响(各公司具体延了多少、影响多少 EPS)
- Nvidia 的供应/backstop 状态($500B 融资、芯片供应)
- 电力约束(Nadella 提到 $80B 未完成 Azure 订单因电力瓶颈)
二、两个事件的沙盘推演
OpenAI IPO 延后到 2027 —— 循环融资的第一个实际压力信号
已验证的事实:OpenAI 6 月已机密递交招股书但无时间表;Altman 坚持 估值(上次私募 ),低于万亿"免谈";导火索是 SpaceX 破发(从高点 跌到 );消息一出 SoftBank 单日 ;OpenAI C-suite 动荡(营收主管 Dresser 离职、Lightcap 离职)。
对框架的影响:
- 这是"循环融资断裂点"的第一个实锤。OpenAI 是微软最大 Azure 客户 + 最大 AI lab。延后 = 它需要继续依赖私募市场(能否撑住 $730B-$1T 估值存疑)
- 对微软是双刃剑:OpenAI 延后 = 微软的 OpenAI 账面收益继续(FY26 净赚 ),且 OpenAI 继续需要 Azure 算力;但 OpenAI 融资压力若传导到缩减承诺,微软 $678B RPO 质量打折
- 市场层面:SpaceX 破发是 AI 资本市场的"煤矿金丝雀"——风险偏好正在转变,整个 AI 基础设施板块的融资环境收紧
Anthropic 9月/10月 IPO —— 正面催化剂
已验证的事实:Anthropic 计划 9 月(Motley Fool)/10 月上市;私募估值从 2 月的 飙到 5 月的 ;收入从 2025 年底 涨到 4 月的 运行率(3 个月翻 3 倍); 上市前融资轮。
对框架的影响:
- Anthropic 是亚马逊($50B)和谷歌($200B TPU)承诺的锚。IPO 成功 = 验证 AI 需求 + 给 Anthropic 资金履行承诺
- 对亚马逊是直接催化剂:Anthropic 是最大客户 + 亚马逊持有大量股权(Q2 已确认 收益)→ IPO 兑现账面收益
- 对谷歌是 TPU 外售模式的验证:$200B TPU 承诺的对手方上市,谷歌的"卖算力"故事落地
- 风险:如果 Anthropic IPO 像 SpaceX 一样破发,整个 AI 资本市场信心崩塌——这是"兑现不及预期"情景的触发器
三、谷歌人才流失的影响评估
已验证的事实(严重程度超出预期):
- Gemini 三大技术联名负责人在 7 周内全部离开:Noam Shazeer(Transformer 共同发明者)→ OpenAI;Jeff Dean(首席科学家、第 30 号员工、27 年)→ 创立 Discovery Loop;Oriol Vinyals → Discovery Loop
- 加上 John Jumper(AlphaFold、Nobel 得主)、Adler、Pritzel → Anthropic;一个夏天走了 8 名具名研究员
- Gemini 3.5 Pro 连续 3 次跳票(6 月、7 月中、8 月仍未发布)
- 最讽刺的:Alphabet 自己也在资助 Discovery Loop(Radical Ventures/Khosla 领投,Alphabet 参投)——母公司给刚离开的研究员创业公司投钱
对框架的影响评估:
- 直接冲击"变现兑现"端。$811B 赌注的回报依赖 Gemini/搜索/云的模型质量。人才流失 + 模型跳票 = 兑现概率下降
- 但结构性判断要客观:Google 仍是全球最大 AI 研究机构(人数),有 TPU 算力优势;短期产品不受影响,1-2 年内模型质量可能受影响——这正好落在我们框架的"兑现窗口"内
- 对"高 Beta"定位是强化:谷歌的胜负手本来就是"需求兑现",现在执行风险上升,Beta 更高了
四、核心判断的机会概率推演
⚠️ 以下概率是基于现有证据的主观情景估计,不是精确预测,用于沙盘推演。
核心判断:AI 收入兑现 vs 表外承诺刚性成本(折旧+利息+租金)的赛跑。
两个新事件对概率的影响:
- Anthropic 9月 IPO 成功 → 情景 A 概率上升(+5-10pp),因为它验证需求 + 给承诺锚定资金
- OpenAI 延后 + 谷歌人才流失 → 情景 C 概率上升(+5pp),因为循环融资压力 + 执行风险
- 净效应:基准情景 B 仍是最大概率,但风险尾部(情景 C)在变厚——这正是"半信半疑"赌注的特征
落地含义:
- 若 Anthropic 9 月 IPO 成功且首日不破发 → 是"兑现加速"的第一个确认信号,利好亚马逊(最大受益者)
- 若 OpenAI 2027 前融资困难 → 是"循环融资断裂"的警报,利空微软(RPO 质量)和整个板块
- 谷歌人才流失 → 降低谷歌的"兑现概率",但短期股价未必反映(市场还在消化 $811B 叙事)
五、其他有价值的信息(你没想到的)
- SpaceX 破发是 AI 资本市场的分水岭:史上最大 IPO($85B、$1.77T 估值)从 $202 跌到 $153——这直接触发了 OpenAI 延后。整个 AI 板块的风险偏好正在从"贪婪"转向"怀疑"
- 微软从 DeepMind 挖了约 24 人(2025 早些时候)——微软不仅买算力,还在买人才,这是它"变现最确定"的另一面
- Meta 出 $100M 签字费留人——人才战争成本白热化,Meta 的"卖算力"战略需要人才支撑
- 谷歌曾付 $2.7B 留 Shazeer(2024),他还是走了——说明人才战争已到"钱解决不了"的阶段
- OpenAI 的 Codex 有 400 万周活用户(5 倍增长)——OpenAI 的 B2B 变现故事是它撑住 $1T 估值叙事的核心
- 电力约束是隐藏瓶颈:Nadella 说 $80B 未完成 Azure 订单卡在电力——这既是供给约束(利好定价权)也是执行风险
一句话收拢:两个新事件把框架的"循环融资断裂点"从理论变成了现实信号——Anthropic 9月 IPO 是第一个"兑现验证"的窗口(成功则情景 A 概率上升),OpenAI 延后 + 谷歌人才流失是"兑现风险"的预警(情景 C 尾部变厚)。基准情景仍是渐进兑现,但风险不对称性在加大。
要我把这些新事件和概率推演更新进报告吗?
六个缺口分三路并行调研:① 超大规模云的 backlog 转化 + AI 收入占比;② 表外承诺到期结构 + 折旧延寿量化;③ Nvidia 供应/backstop + 电力约束。
Nvidia/电力那路完成了,但 backlog 转化那路被截断、到期结构那路技术失败。让我看看两个子代理的 scratch 里收集了什么,能抢救多少。
A2 虽然挂了,但它已经把四家的 10-K/10-Q 原始文件下载下来了——数据都在,只是没来得及分析。A1 的 scratch 是空的,让我看它的会话记录抢救数据。
A1 的会话显示它搜到了 MSFT/AMZN/GOOGL/META 的 backlog 和 AI 收入数据但没来得及整合——不过这些数据我前面已经有一部分。A2 的四份 10-K/10-Q 文件在,让我直接提取折旧年限和承诺到期结构。
让我做最后一轮定向提取——找四家的采购承诺到期结构。
让我用标签剥离的方式提取 Meta 和亚马逊的到期结构数字。
提取到头了——债务到期表拿到了,但采购承诺的完整到期表在原始 HTML 里太碎。不过结合已有的数据,六个缺口的答案已经足够完整。让我整合。
先给结论:六个缺口调研完,最大的新发现是——"约束排序"变了:电力 > 融资 > 芯片 > 需求。 市场还在讨论"芯片够不够",真正的瓶颈已经是电力和融资。
一、backlog 转化率:关键发现——承诺增长快于收入转化
从已有数据可以推导出这个关键结论(这是框架最该警惕的信号):
核心含义:三家都是"承诺墙"在加速堆高、但转化速度跟不上——backlog 增长快于收入 = 转化率在下降。这不是说承诺会落空(微软 RPO +25% 剔除 OpenAI 后仍增长、~90% 来自非前沿模型客户),但它意味着收入确认滞后于承诺堆积,FCF 拐点被推迟。这正是框架第 5 条尺子要盯的。
二、AI 收入占比:AI 是增长引擎,但占比披露不完整
- 微软:Azure AI 服务是 +43% 增长的主要贡献;Copilot 付费席位 >、GitHub Copilot 收入 +60%
- 亚马逊:AWS AI 业务 > 年化、三位数增长;AWS 芯片业务同样 >$25B
- 谷歌:Cloud +82% 高度 AI 驱动(Gemini/TPU)
- Meta:无 AI 云收入线
- 缺口仍在:各家没有干净披露"AI 占云收入 %",只能从增速推断 AI 是主引擎。这是估值的关键不确定项——如果 AI 收入占比高,backlog 转化就重要;如果传统云也在增长,风险就分散。
三、表外承诺到期结构:短期压力点确认
- 谷歌: 总承诺,其中 12 个月内到期 ≈ 一整年 capex
- Meta:采购承诺 (10-Q 确认,与 WSJ 图吻合)
- 微软:采购承诺主要对应数据中心(开放采购订单)
- 亚马逊:有采购义务 + 到期分档(债务到期表显示 $96.5B 一年内到期)
- 缺口:各家的采购承诺完整到期分档未能从原始文件干净提取——但方向已明:短期到期压力集中在谷歌($200.7B)和 Meta($349B 采购承诺),这两家是现金流最紧的
四、折旧延寿量化:确认存在,但 EPS 影响未量化
- 微软:数据中心寿命 (已确认),同时把融资租赁挪到经营租赁——报告口径 capex 从 ~$190B 降到 ~$175B,真实支出不变
- Meta:建筑/数据中心 (10-Q)
- GPU 寿命 3-4→5-6 年:X/机构讨论(未验证)
- 缺口:具体 EPS 影响未量化——但方向明确:延寿压低当期折旧、抬高 EPS,掩盖真实成本。这是框架要穿透的核心会计调整,建议后续单独量化
五、Nvidia 供应/backstop:供应紧但融资成为新摩擦
已验证(Tier 1):
- 融资平台确认:8 月 10 日 Nvidia 官方新闻稿,Apollo/BlackRock/Blackstone/Brookfield/Goldman/KKR 六家,为 AI 基础设施动员 $500B+ 第三方资本
- Huang:Nvidia 可能提供单个机会最高 的残值支持;可能自担 ~$125B
- "租回"模式:Nvidia 保证最低利用率、闲置产能按预定费率租回(Sharon AI、Firmus)
- OpenAI 俄亥俄 ~$250B backstop 在谈(未签约)、~$350B 芯片融资在谈
- 澄清:~$6.3B backstop 是 CoreWeave 交易,不是 OpenAI
- Huang 把销售预测翻倍到 2027 年前 ~
含义:芯片供应仍紧(Rubin 受制于台积电产能),但 Nvidia 的巨额融资/backstop 机器针对的是"信用和残值风险",不是芯片稀缺——说明摩擦已从"买不到芯片"转向"谁能融资部署"。
六、电力约束:真正的瓶颈(最大新发现)
- Nadella 原话(2025-11):"最大的问题不是算力过剩,而是电力……一堆芯片躺在库存里插不上电,这就是我今天的问题"
- 未完成 Azure 订单因电力无法交付
- 2026-01-29 微软财报:尽管超预期(Azure +39%、单季 capex $37.5B 创纪录),市值仍蒸发 ~——因为先进芯片躺在仓库等电力
- 电网并网排队 >;北弗吉尼亚/德州部分地区拒绝新项目;变压器交货周期 ~
- IEA:数据中心用电到 2030 年翻倍至 ~
七、综合:约束排序(电力 > 融资 > 芯片 > 需求)
这是本次调研最重要的结论:
- 电力是最硬约束:芯片在仓库等电、$80B 订单无法交付、并网排 4 年——部署被电力卡死
- 融资是第二摩擦:Nvidia 的 $500B 融资平台、backstop、租回模式——信用和残值风险在上升
- 芯片仍紧但非部署门槛:Rubin 受制于产能,但供应在改善
- 需求不是约束:Nadella 明确"需求存在但被拒之门外"
对框架的冲击:电力约束其实是双刃剑——它短期支撑定价权(供给受限 → 涨价),但也推迟 FCF 拐点(承诺的产能无法按时部署 → 收入确认滞后 → 折旧/利息继续累积)。这意味着"AI 收入兑现 vs 承诺成本"的赛跑,可能被电力拖得更久——基准情景(渐进兑现)的概率上升,但兑现的时间线被拉长。
要我把这六个缺口的调研结果和"电力 > 融资 > 芯片 > 需求"的约束排序更新进报告吗?